

Parte 1. La recensione
FICO – Siempre Fresco, Via Maria Vittoria 30/B
Torino ha una lunga tradizione con il vermouth e con l’aperitivo.
Non ne aveva con il mezcal. Quando le cose in città vanno così, di solito qualcuno prova a colmare il vuoto con folklore: sombrero, tequila al sale, un’idea di Messico da cartolina.
FICO – Siempre Fresco dichiara di voler fare il contrario, e ci ha subito ricordato la determinazione dei proprietari de El Beso a Sansalvario.
Il progetto si presenta come la prima mezcaleria della città. Si ispira alla cultura chicana, quella nata dall’incontro tra mondo latino-messicano e Occidente, e in particolare al Mission District di San Francisco.
Lì quell’ibrido ha prodotto musica, moda, cucina e un modo di stare insieme più attento alle radici e alla provenienza delle cose.
A Torino la promessa è una “visione decolonizzata” di quella cultura. Per ora è un’ambizione dichiarata, e il giudizio spetta al bancone.
E proprio dietro il bancone c’è Anansal D’aria, 23 anni.
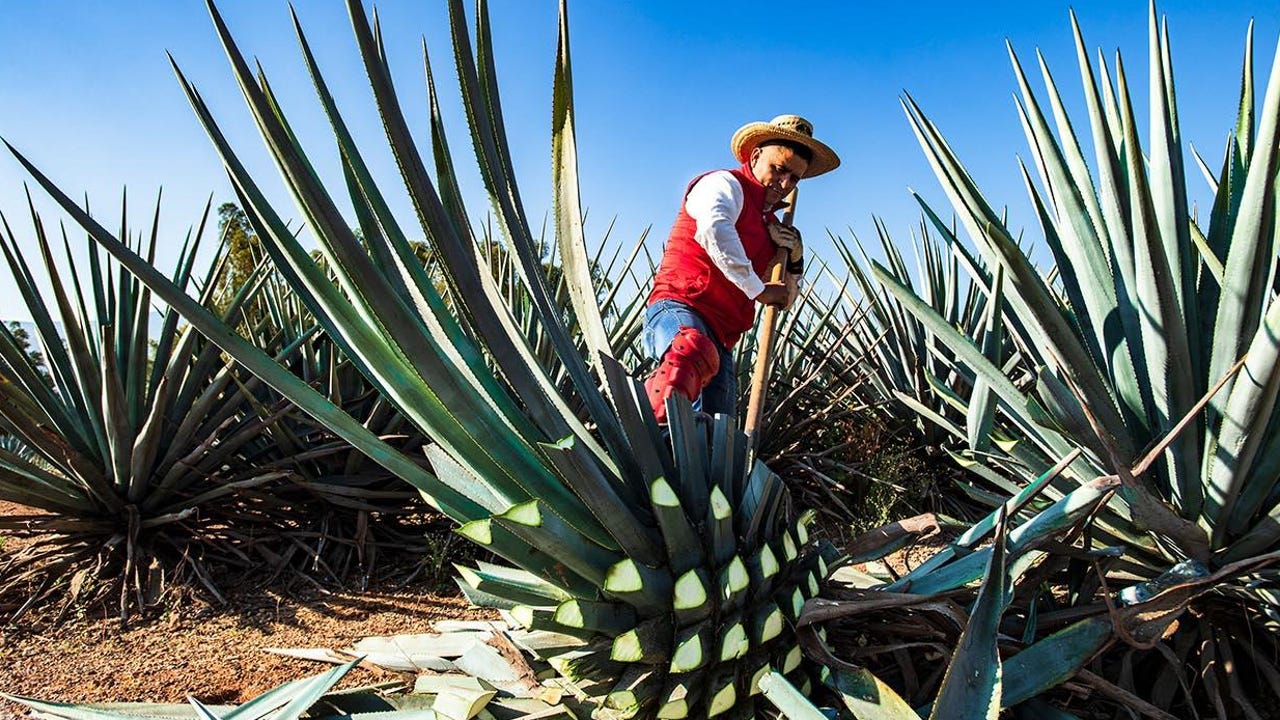
È arrivato alla miscelazione quasi per caso, nei bar di paese delle estati di lavoro, e si è poi concentrato sulle agavi: varietà, territori, metodi di produzione.
Tra i bartender italiani la sua età è giovane, e il locale ne fa un punto di forza narrativo.
Il locale è un side project di Dispensa e nasce dentro Compagnia dei Caraibi.
Il rischio è evidente. Un locale legato a un importatore può diventare una vetrina. Il punto di vendita fa parte del progetto, ma le collaborazioni soprattutto in cucina sono legate ad una ricerca attenta (fra cui Al Chile).
Il test sarà vedere se la carta resta curiosa e artigianale, con piccole produzioni messicane, o se si adatterà al catalogo del distributore.
L’orario racconta un’idea di serata: dal martedì al giovedì dalle 18 alle 2, il venerdì e il sabato dalle 18 alle 3, chiuso domenica e lunedì.
È un bar da dopocena più che da aperitivo, e a Torino non è scontato.
Il verdetto provvisorio. L’idea è chiara e coerente, ma un’autenticità dichiarata non è ancora un’autenticità dimostrata nel tempo. Se il bancone regge la promessa, Torino avrà un indirizzo nuovo per chi vuole capire l’agave e non solo berla.
Attivo già da un anno sotto la nuova gestione, il locale ha in società fra gli altri anche Diego Dequi. Le premesse per fare bene ci sono tutte.
Via Maria Vittoria 30/B, Torino. Mar–gio 18–2, ven–sab 18–3. Chiuso dom e lun.
Parte 2. Focus
Compagnia dei Caraibi, il rum che costa 0,40 euro
Dalla quotazione a 3,50 euro all’OPA di Tandem: il gruppo piemontese esce dal listino mentre prova a reinventare il proprio modello.
Il 22 settembre 2026 Compagnia dei Caraibi ha completato il delisting da Euronext Growth Milan.
L’uscita arriva dopo un’OPA volontaria totalitaria promossa da Tandem a 0,40 euro per azione.
Il prezzo di collocamento iniziale era 3,50 euro.
Chi sottoscrisse allora ha quindi visto il valore nominale ridursi di oltre l’88%, con la cautela che il confronto tra prezzo di collocamento e prezzo di offerta non tiene conto di eventuali operazioni intermedie sul capitale.
I numeri spiegano la parabola.
Il 2025 si è chiuso con una perdita netta di 4,6 milioni di euro, contro 2,1 milioni nel 2024.
La posizione finanziaria netta è negativa per 9,8 milioni. Nei primi sei mesi del 2026 i ricavi sono scesi del 37%, a circa 12 milioni.
Nell’aprile 2025 la stampa locale aveva già riportato un taglio di sette lavoratori.
L’azienda, fondata nel 1995 con radici nel commercio del vino del Roero e sede a Colleretto Giacosa, importa e distribuisce distillati, vini e soft drink premium e super premium.
Nel portafoglio ci sono Planteray, Citadelle, El Dorado, Frerejean Frères e il vermouth Carlo Alberto.
È anche una Società Benefit. Un portafoglio così porta valore al marchio, ma un distributore dipende dai volumi, dai margini e dal costo del debito, e in una fase di consumi cauti la dipendenza pesa.
Per il mercato la lettura è duplice. Per gli azionisti di minoranza, 0,40 euro è un’uscita dolorosa.
Per l’azienda, uscire dalla Borsa toglie i vincoli di trasparenza trimestrale e permette di ristrutturare lontano dai riflettori.
Resta da capire quali siano i piani di Tandem.
In questo quadro FICO pesa poco sul bilancio, ma conta come segnale.
È un esperimento di retail e di marca costruito intorno a una categoria in crescita, l’agave, e a un racconto culturale (come nello stile dell’azienda).
Può avvicinare il gruppo al consumatore finale. Può anche essere un’operazione di immagine in una fase in cui servono soprattutto margini. Per ora i dati non permettono di dire quale delle due.
Tandem S.r.l. non è un investitore terzo: è il veicolo del CEO di Compagnia dei Caraibi, Edelberto Baracco.
Ma cosa è Tandem
Tandem è un veicolo societario riconducibile all’amministratore delegato Edelberto Baracco, che ha appunto promosso l’OPA.
Resta aperta anche la composizione di Gem S.r.l., che detiene il 72,53% di Compagnia dei Caraibi. Agiscono di concerto con Tandem anche Gem e Trolley S.r.l.
Come è andata l’operazione
Obiettivo: l’OPA volontaria totalitaria era finalizzata al delisting, per “semplificare la struttura” e proseguire i piani di crescita fuori dal listino con minori costi e più flessibilità .
Perimetro: al netto di Gem (72,53%), Trolley (0,58%) e azioni proprie (0,91%), l’offerta riguardava al massimo 3.762.189 azioni, circa il 25,99% del capitale. A 0,40 euro l’esborso massimo era quindi di circa 1,5 milioni di euro.
Calendario: l’adesione è andata dal 3 agosto al 4 settembre 2026. Il 9 settembre è stata superata la soglia del 90% . Il risultato definitivo è stato il 91,964% .
Squeeze-out: Tandem ha acquistato le 1.163.407 azioni residue (8,036%) per 465.362,80 euro. Il trasferimento e la revoca dalle negoziazioni sono efficaci dal 22 settembre .
Congruità: il CdA ha ritenuto all’unanimità congruo il prezzo di 0,40 euro dal punto di vista finanziario.
Il piano dichiarato di Tandem c’è: meno costi e più flessibilità fuori dal listino. Resta da capire quali investimenti o quale ristrutturazione seguiranno.